پسانداز کردن همیشه به درآمد بالا نیاز ندارد؛ گاهی با شناخت بهتر هزینهها و ایجاد تغییراتی کوچک در عادتهای مالی میتوان اولین قدم را برداشت. البته میزان درآمد، هزینههای ضروری، بدهیها و شرایط اقتصادی نقش مهمی در توانایی پسانداز دارند، اما کنار گذاشتن مبلغی متناسب با شرایط فردی میتواند شروعی واقعبینانه باشد.شناخت الگوی خرج کردن، تعیین اهداف مشخص، جدا کردن پول پسانداز و مدیریت خریدهای هیجانی از جمله راهکارهایی هستند که میتوانند این مسیر را آسانتر کنند.با هفت قدم ساده و کاربردی میتوان پسانداز را بدون فشار مالی غیرضروری آغاز کرد و بهتدریج آن را به عادتی پایدار در زندگی تبدیل کرد.
چرا همیشه چیزی برای پسانداز باقی نمیماند؟
شاید برایت پیش آمده باشد که ابتدای ماه تصمیم بگیری مقداری از درآمدت را پسانداز کنی، اما در پایان ماه متوجه شوی تقریباً چیزی باقی نمانده است.هزینههای روزمره، خریدهای پیشبینینشده و گاهی تصمیمهای لحظهای باعث میشوند برنامه پسانداز به ماه بعد موکول شود.در چنین شرایطی، ممکن است فکر کنیم برای پسانداز کردن ابتدا باید درآمدمان بیشتر شود.درآمد بالاتر میتواند کمککننده باشد، اما همیشه بهتنهایی باعث افزایش پسانداز نمیشود. نحوه مدیریت پول، عادتهای خرید و داشتن برنامهای متناسب با شرایط واقعی نیز اهمیت دارند.پس چطور میتوانیم از همین امروز، حتی با مبلغی کوچک، شروع کنیم؟
بررسی و تحلیل الگوی هزینههای فردی:
پیش از شروع پسانداز، بهتر است تصویری روشن از درآمد و هزینههای خود داشته باشیم.
گاهی بخش قابلتوجهی از هزینههای ماهانه مربوط به خریدهای کوچکی است که جداگانه چندان مهم به نظر نمیرسند.برای یک ماه، هزینههایت را در سه گروه یادداشت کن: ضروری، قابلتنظیم و غیرضروری.این کار کمک میکند متوجه شوی کدام هزینهها ثابتاند و در کدام بخشها امکان تغییر وجود دارد.هدف، حذف تمام سرگرمیها یا خریدهای دلخواه نیست؛ بلکه شناخت الگوی خرج کردن است.تمرین: هزینههای هفت روز گذشته را بررسی کن و ببین کدام خریدها از قبل برنامهریزی شده بودند.
برای پساندازت هدف مشخص کن:
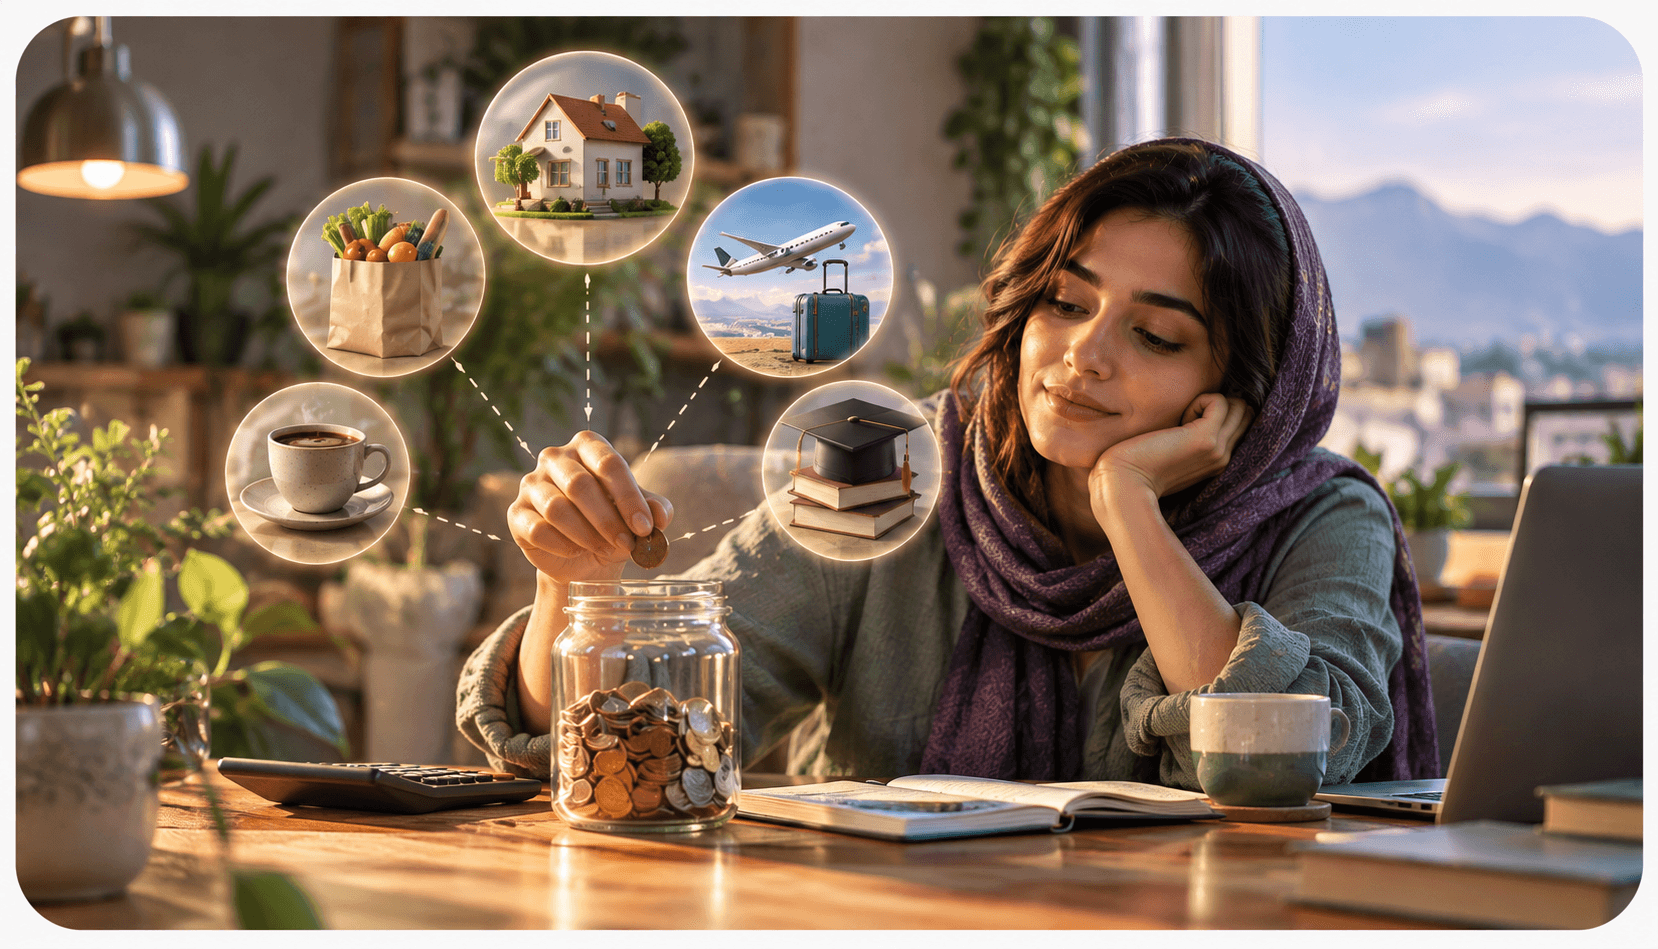
پسانداز کردن زمانی ملموستر میشود که بدانیم پول را برای چه چیزی کنار میگذاریم.
هدف میتواند ایجاد یک ذخیره اضطراری، خرید وسیلهای ضروری، ادامه تحصیل یا تأمین بخشی از هزینههای آینده باشد.بهتر است هدف، مشخص و متناسب با توان مالی باشد.
برای مثال، بهجای اینکه بگویی «میخواهم پول بیشتری جمع کنم»، میتوانی مشخص کنی «میخواهم طی شش ماه مبلغ معینی برای هزینههای پیشبینینشده کنار بگذارم».داشتن هدف روشن میتواند به حفظ انگیزه کمک کند؛ اما اگر شرایط مالی تغییر کرد، بهتر است برنامه را نیز بازبینی کنیم.
با مبلغی کوچک و قابلتکرار شروع کن:
یکی از موانع شروع پسانداز، انتظار برای فراهم شدن شرایط ایدهآل است.ممکن است فرد تصور کند پسانداز تنها زمانی ارزشمند است که بتواند مبلغ قابلتوجهی کنار بگذارد.اما برای شکلگیری یک عادت، تکرار رفتار اهمیت زیادی دارد.اگر پس از تأمین نیازهای ضروری، امکان کنار گذاشتن مبلغ کوچکی وجود دارد، میتوان از همان مقدار شروع کرد.حتی میتوان در ابتدا هدف را نه افزایش سریع موجودی، بلکه پایبندی به یک برنامه واقعبینانه قرار داد.البته اگر درآمد فعلی حتی هزینههای ضروری را پوشش نمیدهد، نباید پسانداز را به فشار مالی تازهای تبدیل کرد.
تفکیک پسانداز از هزینههای روزمره:
وقتی تمام پول در یک حساب قرار دارد، ممکن است تشخیص اینکه چه مقدار برای هزینههای روزمره و چه مقدار برای آینده کنار گذاشته شده دشوار باشد.داشتن حساب یا محل نگهداری جداگانه میتواند مرز روشنتری ایجاد کند.در صورت امکان، میتوان مبلغ مشخصی را پس از دریافت درآمد به حساب پسانداز منتقل کرد.انتقال خودکار نیز برای بعضی افراد کمککننده است.البته لازم است زمان انتقال و مبلغ آن با هزینههای ضروری هماهنگ باشد تا باعث کسری موجودی یا ایجاد بدهی نشود.نکته: پسانداز اضطراری بهتر است در محلی نگهداری شود که امنیت مناسب و دسترسی نسبتاً آسان داشته باشد.
خریدهای هیجانی را مدیریت کن:
گاهی خرید کردن تنها برای برطرف کردن یک نیاز واقعی نیست.خستگی، ناراحتی، هیجان یا دیدن پیشنهادهای تبلیغاتی ممکن است میل به خرید را افزایش دهند.برای کاهش خریدهای عجولانه، میتوان میان تصمیم به خرید و پرداخت فاصله ایجاد کرد.برای مثال، پیش از خرید یک وسیله غیرضروری، از خودت بپرس:«آیا واقعاً به این وسیله نیاز دارم یا الان بیشتر تحت تأثیر احساساتم هستم؟»همچنین میتوان برای خریدهای غیرضروری، متناسب با مبلغ و شرایط، مدتی صبر کرد.هدف این نیست که خرید کردن را به تجربهای همراه با احساس گناه تبدیل کنیم؛ بلکه میخواهیم انتخابهای مالی آگاهانهتری داشته باشیم.
برای هزینههای غیرمنتظره آماده شو:
یکی از کاربردهای مهم پسانداز، ایجاد پشتوانهای برای شرایط پیشبینینشده است.
هزینه درمان، تعمیر وسایل ضروری یا کاهش ناگهانی درآمد میتواند برنامه مالی را تحت تأثیر قرار دهد.داشتن ذخیره اضطراری ممکن است وابستگی به قرض گرفتن یا استفاده از بدهیهای پرهزینه را کاهش دهد.میزان مناسب این ذخیره برای همه یکسان نیست و به هزینههای ضروری، ثبات درآمد و مسئولیتهای مالی فرد بستگی دارد.بهتر است ابتدا یک هدف کوچک و دستیافتنی تعیین کنیم و سپس در صورت امکان آن را افزایش دهیم.
ارزیابی مستمر روند پسانداز و پیشرفت مالی:
پسانداز همیشه روندی صعودی و بدون وقفه ندارد.ممکن است در بعضی ماهها به دلیل هزینههای ضروری، امکان کنار گذاشتن پول کمتر شود یا حتی لازم باشد از ذخیره قبلی استفاده کنیم.این اتفاق لزوماً به معنای شکست برنامه نیست.بهتر است در پایان هر ماه بررسی کنیم چه مقدار پسانداز کردهایم، کدام هزینهها بیشتر از انتظار بودهاند و چه تغییری میتواند برنامه ماه آینده را واقعبینانهتر کند.پیشرفت فقط به مبلغ حساب محدود نمیشود؛ افزایش آگاهی از هزینهها و کاهش خریدهای عجولانه نیز میتوانند نشانه بهبود مدیریت مالی باشند.
یک مکث برای خودشناسی:
چند دقیقه به رابطه خودت با پول فکر کن: ۱. معمولاً کدام هزینهها باعث میشوند از برنامه مالی خود فاصله بگیرم؟ ۲. وقتی ناراحت یا خسته هستم، آیا تمایلم به خرید بیشتر میشود؟ ۳. اگر قرار باشد برای یک هدف مشخص پسانداز کنم، کدام هدف برایم اولویت دارد؟۴. چه مبلغی را میتوانم بدون آسیب زدن به نیازهای ضروری، بهصورت منظم کنار بگذارم؟این سؤالها فرصتی هستند تا بهجای مقایسه شرایط مالی خود با دیگران، برنامهای متناسب با زندگی خودمان طراحی کنیم.
دو باور رایج:
باور اول: «پسانداز فقط برای کسانی است که درآمد بالایی دارند.»
واقعیت: درآمد و هزینههای ضروری، توان پسانداز را محدود میکنند؛ اما در شرایطی که مبلغی مازاد بر نیازهای ضروری وجود دارد، حتی پسانداز کوچک نیز میتواند به ایجاد عادت مالی کمک کند. البته نمیتوان از همه افراد انتظار داشت با هر سطح درآمدی پسانداز کنند.
باور دوم: «برای پسانداز کردن باید تمام تفریحها را حذف کنیم.»
واقعیت: برنامه مالی پایدار معمولاً به تعادل نیاز دارد. حذف کامل هزینههای دلخواه ممکن است برای بعضی افراد فشارآور باشد. بهتر است هزینهها را بر اساس اولویتها تنظیم کنیم و فضایی متناسب با توان مالی برای تفریح نیز در نظر بگیریم.
چه زمانی بیشتر توجه کنیم؟
اگر نگرانیهای مالی بهطور مداوم بر خواب، تمرکز، روابط یا سلامت روان تأثیر میگذارند، بهتر است موضوع را جدیتر بررسی کنیم.همچنین اگر بدهیهای پرهزینه، ناتوانی در تأمین نیازهای ضروری یا خریدهای خارج از کنترل وجود دارند، ممکن است برنامه پسانداز بهتنهایی کافی نباشد.در چنین شرایطی، دریافت راهنمایی از مشاور مالی واجد صلاحیت و در صورت وجود مشکلات هیجانی، متخصص سلامت روان میتواند کمککننده باشد.پسانداز قرار نیست به معیار ارزشمندی یا موفقیت فرد تبدیل شود؛ شرایط اقتصادی و امکانات افراد یکسان نیست.
برای شناخت بیشتر:
رفتار مالی فقط به محاسبه درآمد و هزینه محدود نمیشود. ویژگیهای شخصیتی، خودکنترلی و شیوه مدیریت هیجانها نیز ممکن است در بعضی تصمیمهای مالی نقش داشته باشند.
۱. پرسشنامه خودکنترلی
آیا میتوانی هنگام روبهرو شدن با یک خواسته فوری، به هدف بلندمدت خود پایبند بمانی؟
این پرسشنامه جنبههایی از کنترل رفتار و مدیریت تکانهها را بررسی میکند.
شناخت این ویژگی میتواند برای بررسی دشواری در به تعویق انداختن خریدهای غیرضروری مفید باشد.
۲. پرسشنامه شخصیت نئو (NEO)
ویژگیهای شخصیتی تو چه ارتباطی با برنامهریزی و تصمیمگیری دارند؟
این آزمون پنج عامل اصلی شخصیت را بررسی میکند. برخی ویژگیها، مانند وظیفهشناسی، میتوانند با نظم، پیگیری اهداف و برنامهریزی ارتباط داشته باشند.
۳. پرسشنامه دشواری در تنظیم هیجان (DERS)
وقتی احساسات شدیدی را تجربه میکنی، مدیریت رفتارت چقدر دشوار میشود؟
این پرسشنامه به شناخت دشواریهای تنظیم هیجان کمک میکند.
بررسی این ویژگیها ممکن است برای افرادی که هنگام فشار روانی یا ناراحتی به خریدهای عجولانه روی میآورند، مفید باشد.
نکته مهم: این آزمونها توانایی مالی، میزان سواد مالی یا موفقیت آینده در پسانداز را مستقیماً اندازهگیری نمیکنند و نتایج آنها نباید مبنای تصمیمهای مالی مهم قرار گیرد.
یادت باشه:
پسانداز کردن همیشه با مبلغی بزرگ شروع نمیشود. گاهی نخستین قدم، شناخت هزینهها و کنار گذاشتن مبلغی کوچک است که با شرایط زندگی ما هماهنگی دارد.مهم این است که برنامه مالی واقعبینانه باشد و بتوانیم در طول زمان آن را اصلاح کنیم.پسانداز قرار نیست امروز را سختتر کند؛ قرار است تا جایی که شرایط اجازه میدهد، انتخابهای بیشتری برای فردا فراهم کند.
منابع علمی برای مطالعه بیشتر:
Herz, R. S. (۲۰۲۴). The scent of memory: Odor-evoked autobiographical memories and their emotional significance. Current Opinion in Behavioral Sciences, ۵۵, Article ۱۰۱۳۳۷.
Willander, J., & Larsson, M. (۲۰۲۴). The emotional nature of odor-evoked autobiographical memories: A systematic perspective. Frontiers in Psychology, ۱۵, Article ۱۳۲۴۵۶۷.